Tasa de basuras de Madrid: el Supremo analiza la nulidad general
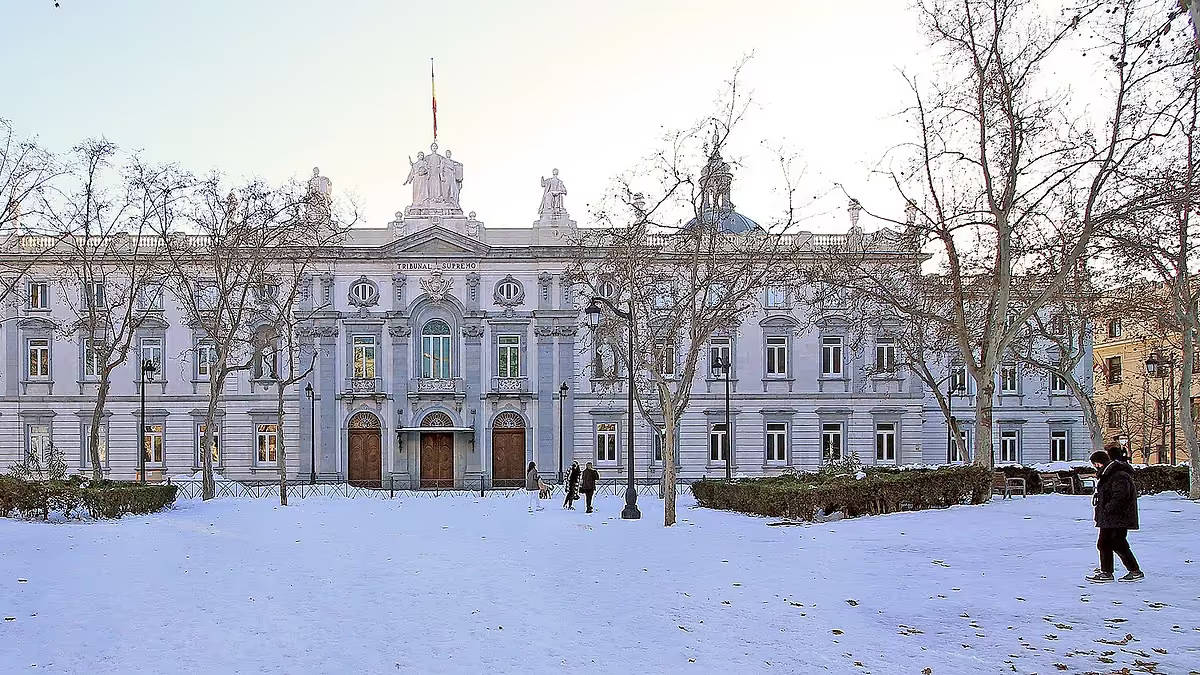
El Supremo admitió a trámite un recurso de casación de la Asociación Española de Asesores Fiscales (AEDAF) contra una sentencia del Tribunal Superior de Justicia de Madrid (TSJM). El tribunal regional anuló en marzo la Ordenanza Fiscal 8/2024, que regulaba la tasa de basuras de Madrid. Sin embargo, limitó los efectos de esa nulidad a quienes habían recurrido sus liquidaciones.
La cuestión afecta a miles de contribuyentes que pagaron la tasa sin presentar reclamación. El Supremo decidirá si la anulación de una ordenanza fiscal puede extenderse a actos firmes o si esa decisión queda al criterio de los tribunales.
El TSJM anuló la ordenanza en marzo pero solo benefició a quienes recurrieron
El TSJM declaró la nulidad de la Ordenanza Fiscal 8/2024 en marzo. Esa ordenanza regulaba la tasa municipal de basuras. El tribunal rechazó la petición de AEDAF de extender los efectos de la nulidad a actos firmes derivados de la norma anulada.
La consecuencia práctica: solo recuperaron el dinero quienes habían impugnado sus liquidaciones. Los contribuyentes que pagaron sin recurrir quedaron fuera del fallo.
Qué debe resolver el Supremo sobre el artículo 19.2 de la Ley Reguladora de las Haciendas Locales
El recurso se centra en la interpretación del artículo 19.2 del texto refundido de la Ley Reguladora de las Haciendas Locales. AEDAF invocó esa norma para pedir que la nulidad de la ordenanza se extendiera a actos firmes.
El Supremo debe determinar si la potestad de no extender los efectos de una nulidad a liquidaciones firmes es discrecional o debe ajustarse a parámetros legales específicos. También debe fijar qué motivación exige esa decisión.
Según AEDAF, no hay jurisprudencia específica sobre la motivación necesaria cuando un tribunal decide no extender la nulidad de una ordenanza fiscal a actos firmes. Esa ausencia de doctrina justifica la admisión del recurso.
Te puede interesar
AEDAF defiende que la anulación no beneficie solo a quien recurrió
La asociación sostiene que la anulación de un tributo no debería beneficiar exclusivamente a quienes recurrieron. Buscan que los efectos de la nulidad alcancen a quienes pagaron sin presentar reclamaciones.
Fuentes de AEDAF explican que defienden a todos los contribuyentes. El objetivo es que la nulidad proteja también a quien no recurrió por desconocimiento o por no asumir el coste de litigar.
La sentencia puede fijar doctrina aplicable a otras ordenanzas anuladas
La admisión del recurso no significa que el Supremo haya reconocido ya el derecho a recuperar lo pagado. Esa cuestión depende del fallo final.
El caso gana relevancia tras la aprobación de la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular. Según AEDAF, la doctrina que establezca el Supremo podría aplicarse a otras ordenanzas fiscales anuladas.
El debate enfrenta dos concepciones de la seguridad jurídica. Una tradicional prioriza la estabilidad de las relaciones jurídicas y no revisa liquidaciones firmes. Otra cuestiona si los ciudadanos deben soportar tributos contrarios a la Constitución, al Derecho de la UE o regulados mediante ordenanzas posteriormente anuladas.
Información publicada originalmente por Confilegal.
Imagen: Luis García (Zaqarbal), CC BY-SA 4.0, vía Wikimedia Commons